Publié par : L'équipe SportsCarParts — Rédacteur en chef
L’amortissement d’un véhicule répartit son coût sur la durée d’utilisation prévue par l’entreprise. En comptabilité, l’annuité réduit le résultat de chaque exercice. Fiscalement, la déduction peut toutefois être plafonnée pour un véhicule de tourisme. La fraction qui dépasse le plafond applicable doit alors être réintégrée dans le résultat imposable. Le traitement dépend notamment de la catégorie du véhicule, du prix HT ou TTC, des émissions de CO2 et du mode de financement.
Partir du bon véhicule et de la bonne base amortissable
Un véhicule acheté pour les besoins durables de l’activité est en principe inscrit à l’actif immobilisé. Son prix n’est donc pas déduit intégralement l’année de l’achat. Il est enregistré à l’actif, puis amorti à compter de sa mise en service. L’amortissement comptable traduit ainsi la perte de valeur liée au temps, à l’usage et à l’obsolescence.
Véhicule de tourisme ou utilitaire : une différence décisive
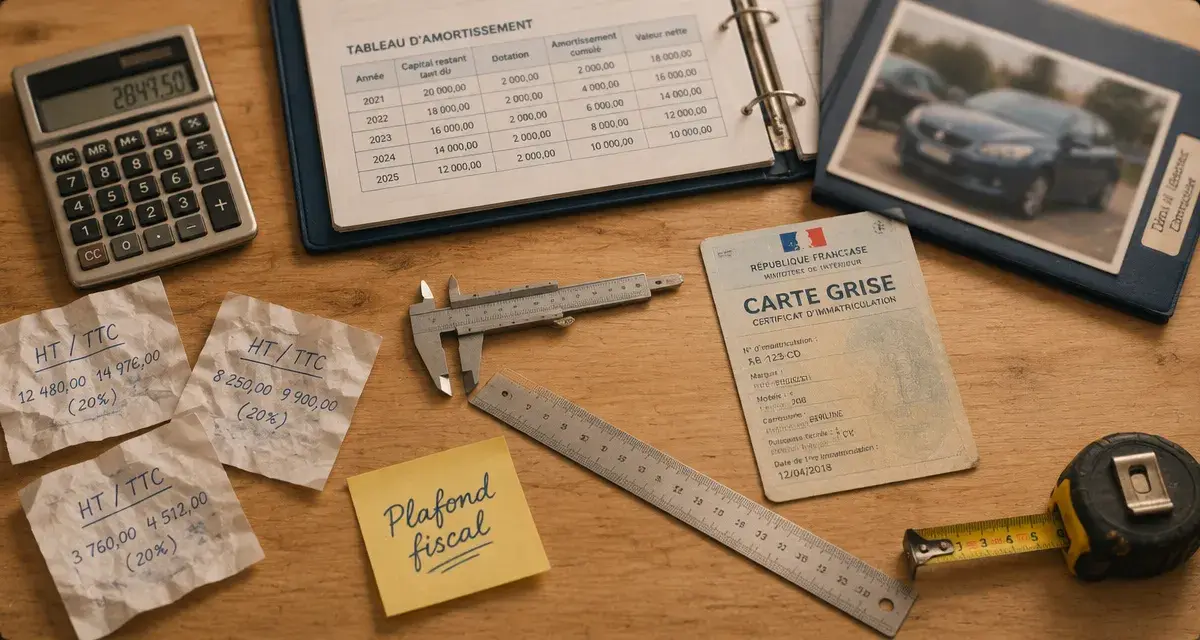
Les véhicules de tourisme, aussi appelés véhicules particuliers, sont soumis à un plafonnement fiscal de leur amortissement. À l’inverse, un véhicule utilitaire affecté à l’activité n’est généralement pas concerné par cette limitation et peut être amorti sur sa valeur réelle. La carte grise est le premier document à consulter. La catégorie indiquée au champ J1, le nombre de places et les caractéristiques effectives du véhicule permettent de sécuriser sa qualification.
Le classement commercial ne suffit pas toujours. Un SUV, un pick-up ou un véhicule mixte peut relever de règles différentes selon sa configuration et son immatriculation. Les taxis, ambulances, auto-écoles, véhicules de location ou VTC peuvent aussi relever de dispositions particulières. En cas de doute, mieux vaut faire valider la catégorie retenue avant la clôture de l’exercice.
Prix HT ou TTC : la TVA change la valeur à amortir
La base amortissable correspond au coût d’acquisition du véhicule. Elle peut inclure les frais directement nécessaires à sa mise en état d’utilisation. Cette base est retenue hors taxes lorsque la TVA est récupérable. Lorsque la TVA ne peut pas être déduite, elle devient un coût supporté par l’entreprise. L’amortissement est alors calculé sur le prix toutes taxes comprises.
- Pour un véhicule de tourisme classique, la TVA sur l’achat est en principe non récupérable. La base amortissable est donc souvent TTC.
- Pour un utilitaire, la TVA est habituellement récupérable lorsque les conditions sont réunies. La base est alors HT.
- Pour certaines activités de transport de personnes, de location ou d’enseignement de la conduite, des règles spécifiques peuvent ouvrir droit à la récupération de la TVA.
Les éléments facturés séparément doivent aussi être examinés. Une batterie identifiable, un aménagement professionnel ou un équipement spécialisé peut former un composant distinct si sa valeur et sa durée d’utilisation le justifient. Cette décomposition évite de confondre le coût du véhicule avec celui d’éléments renouvelables ou ayant un cycle de remplacement différent.
Calculer l’annuité d’amortissement sans fausser l’exercice
La méthode linéaire est la plus couramment utilisée pour l’amortissement d’un véhicule. Elle répartit une même charge sur chaque année d’utilisation prévue. Pour une voiture amortie sur cinq ans, le taux est de 20 % par an.
Formule : base amortissable ÷ durée d’utilisation = annuité annuelle.
Un véhicule acquis pour 25 000 € et amorti sur cinq ans génère une annuité comptable de 5 000 €. Si sa mise en service intervient en cours d’exercice, cette annuité est ajustée au prorata temporis. La première année, seule la période comprise entre la mise en service et la date de clôture est prise en compte.
Choisir une durée cohérente avec l’usage réel
Une durée de cinq ans constitue un repère fréquent. Elle peut être ramenée à quatre ans lorsque l’utilisation est particulièrement intensive, par exemple en cas de déplacements professionnels très nombreux. Un véhicule d’occasion peut aussi être amorti sur trois à quatre ans si son âge, son kilométrage et sa durée prévisible d’exploitation le justifient. La durée ne doit pas être choisie uniquement pour accélérer la déduction. Elle doit correspondre à la durée d’utilité attendue.
Le véhicule ne s’use pas comme un ensemble homogène. Sa carrosserie, sa batterie, ses pneumatiques, son système de refroidissement et ses équipements embarqués ne vieillissent pas au même rythme. Distinguer la structure, l’énergie, les équipements et les consommables aide à déterminer les dépenses qui relèvent d’une immobilisation, d’un composant ou d’une charge d’entretien. Cette approche est particulièrement utile pour une flotte, car elle sépare le coût de possession du véhicule des remplacements récurrents à suivre distinctement.
Appliquer le plafond fiscal et calculer la réintégration
Le plafond ne modifie pas l’amortissement enregistré en comptabilité. L’entreprise comptabilise l’annuité calculée sur le prix du véhicule. Pour déterminer le résultat fiscal, elle ne déduit toutefois que la part correspondant au plafond applicable. Le surplus forme une réintégration extra-comptable.
| Situation du véhicule de tourisme | Plafond de déductibilité indiqué |
|---|---|
| Émissions inférieures à 20 g/km | 30 000 € |
| Émissions de 20 à 50 g/km | 20 300 € |
| Tranches intermédiaires selon la date d’acquisition, de location et l’homologation | 18 300 € |
| Véhicules les plus émetteurs, notamment au-delà de 130 g/km pour les véhicules acquis ou loués à compter de 2021 | 9 900 € |
Les seuils d’émissions ne doivent pas être lus isolément. La date de première mise en circulation, la date d’acquisition ou de location et la norme d’homologation, notamment WLTP, peuvent influer sur le plafond. Un hybride rechargeable ne doit donc pas être automatiquement assimilé à un véhicule électrique. Il faut vérifier la valeur d’émission figurant dans les documents du véhicule ainsi que la règle applicable à sa date d’entrée dans l’entreprise.
Exemple de fraction non déductible
Pour un véhicule de 25 000 € amorti sur cinq ans, l’annuité comptable est de 5 000 €. Si le plafond fiscal retenu est de 18 300 €, l’annuité fiscalement déductible est de 3 660 € par an, soit 18 300 € ÷ 5. La différence de 1 340 € doit être réintégrée chaque année dans le résultat fiscal. Cette réintégration est notamment portée sur la ligne WE de la liasse fiscale 2058-A.
Le même mécanisme s’applique à une voiture de 30 000 € amortie sur cinq ans avec un plafond de 18 300 €. L’annuité comptable atteint 6 000 €, tandis que la déduction est limitée à 3 660 €. La réintégration annuelle s’élève donc à 2 340 €. L’erreur fréquente consiste à ne constater en comptabilité que l’annuité déductible. Il faut distinguer l’annuité comptable du montant retenu pour le résultat fiscal.
Achat, location et revente : traiter chaque sortie de trésorerie selon sa nature
En cas d’achat, l’entreprise propriétaire immobilise le véhicule et comptabilise les amortissements. En location longue durée ou en crédit-bail, le véhicule appartient généralement au bailleur. L’utilisateur ne l’amortit donc pas à son actif. Il comptabilise les loyers en charges, mais leur déduction fiscale peut être limitée pour un véhicule de tourisme lorsque sa valeur dépasse le plafond applicable.
Le choix entre achat, crédit-bail et LLD ne se résume pas au montant de la mensualité. Il faut comparer la durée d’engagement, le kilométrage contractuel, l’entretien inclus, la valeur de revente supportée par l’entreprise et l’incidence fiscale de la part non déductible. Une location de courte durée n’excédant pas trois mois non renouvelables relève d’un traitement distinct des contrats de longue durée.
La cession se calcule à partir de la valeur nette comptable
Lors de la revente, l’entreprise doit sortir le véhicule de l’actif et comparer le prix de cession à sa valeur nette comptable. Celle-ci correspond à la valeur d’origine diminuée des amortissements cumulés. Un véhicule acheté 10 000 €, amorti à hauteur de 4 000 € et revendu 8 000 € présente une valeur nette comptable de 6 000 €. La plus-value s’élève donc à 2 000 €.
La plus-value ou moins-value professionnelle est déterminée à la date de cession. Conserver la facture d’achat, le tableau d’amortissement, les justificatifs de TVA, la carte grise et les documents de revente permet de fiabiliser le calcul. Pour une entreprise soumise à des règles fiscales complexes ou qui gère plusieurs véhicules, une revue annuelle des catégories, des émissions, des durées et des réintégrations limite les corrections coûteuses.